Mientras el Gobierno nacional multiplica los anuncios de inversiones millonarias y promociona el Régimen de Incentivo para Grandes Inversiones (RIGI) como uno de los motores de la reactivación económica, los números muestran una realidad diferente: la inversión cayó 5,2% en septiembre y acumuló una contracción de 7,6% en los primeros nueve meses de 2026.
El dato surge del Índice de Inversión Bruta Interna Mensual (IBIM-OJF), elaborado por el estudio de Orlando Ferreres y difundido por Agencia Noticias Argentinas. En la comparación interanual, el retroceso llegó al 12,3%, en un escenario en el que la incorporación de capital todavía no muestra señales claras de recuperación.
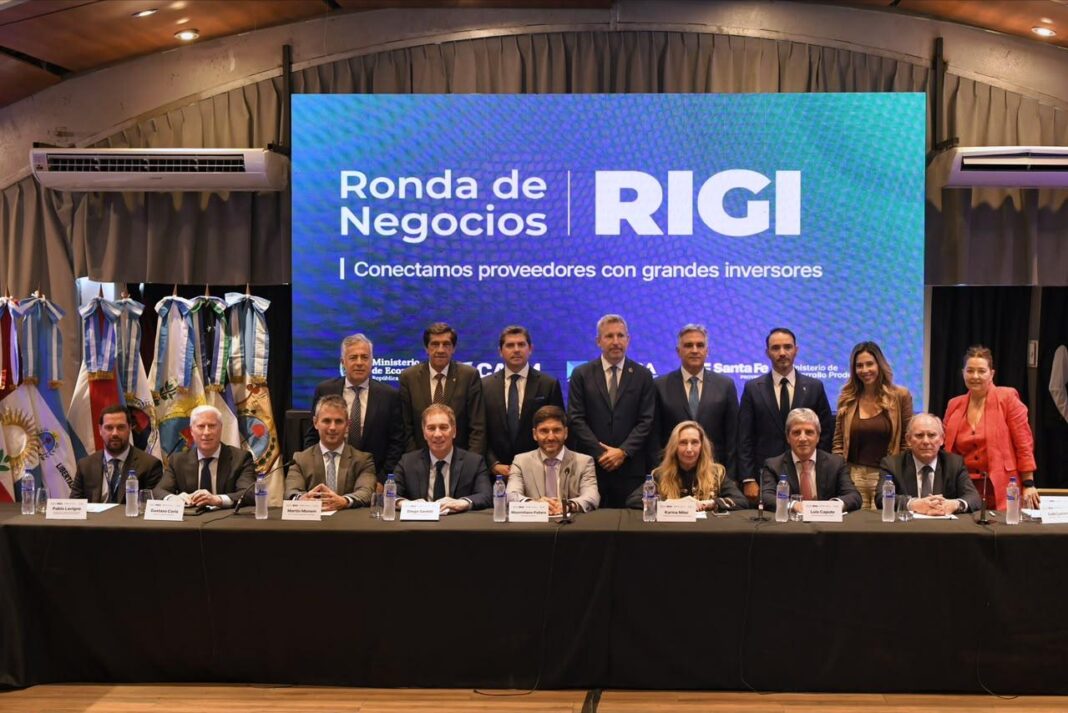
El contraste quedó expuesto este jueves en Rosario, donde la secretaria general de la Presidencia, Karina Milei, participó de la primera Ronda de Negocios RIGI. Durante el encuentro, el ministro de Economía, Luis Caputo, afirmó que las inversiones anunciadas bajo el régimen ya alcanzaron los US$ 210.000 millones y sostuvo que los proyectos permitirán generar 250.000 empleos formales.
La jornada reunió, según las cifras oficiales, a más de 2.500 pymes y representantes de 43 grandes proyectos de inversión, con más de 2.100 reuniones de negocios destinadas a vincular proveedores nacionales con empresas de minería, energía, infraestructura e industria.
El objetivo oficial es que las empresas argentinas se integren a las cadenas de valor de los grandes emprendimientos. Sin embargo, los montos anunciados corresponden a proyectos con distintos plazos de ejecución y no equivalen necesariamente a inversiones ya desembolsadas. Mientras el Gobierno destaca el volumen de capital comprometido, el indicador agregado de inversión continúa en terreno negativo.
Los anuncios del RIGI frente a la inversión efectiva
La diferencia entre los anuncios y los desembolsos concretos es central para evaluar el impacto del programa económico. Los proyectos de gran escala distribuyen a lo largo de varios años y muchos de ellos ya habían sido realizados por fuera del programa de incentivos, por lo que terminaron siendo un beneficio extra para grandes corporaciones que ya tenían planificadas las inversiones.
En septiembre, los equipos de origen nacional registraron una caída interanual de 3,8%, mientras que los bienes de capital importados retrocedieron 17,2%. El acumulado de los primeros nueve meses también mostró una contracción de 11,5% en ese componente, según el informe de Ferreres.
La construcción ofreció una señal diferente: creció 4,5% interanual en septiembre y volvió a terreno positivo después de cinco meses de caídas. De todos modos, el sector acumuló una baja de 2,6% entre enero y septiembre, por lo que la mejora mensual todavía no alcanza para revertir el balance negativo.
“La inversión continúa débil. Si bien los datos del sector de la construcción mejoraron, los registros de importaciones de bienes de capital para el noveno mes mostraron una fuerte caída, dejando un saldo negativo para el agregado”, señaló el estudio.
El diagnóstico también plantea un problema para la estrategia oficial: la inversión es una de las vías para impulsar la actividad en un contexto en el que el crédito no consigue compensar la debilidad de otros componentes de la economía.
La discusión sobre inversión y la demanda
La caída de la inversión también conecta con el planteo del titular de ARBA, Cristian Girard, quien cuestionó que una reducción de impuestos sea suficiente para garantizar nuevas inversiones si las empresas no encuentran compradores para sus productos.
“La inversión ocurre si hay ventas y demanda”, sostuvo el funcionario bonaerense en una entrevista con FM La Cielo, los beneficios impositivos no necesariamente se traduce en mayor actividad, como muestra el caso argentino con una economía al borde de la recesión.
El argumento apunta a una cuestión que excede los incentivos fiscales: las empresas evalúan las condiciones para invertir, pero también necesitan perspectivas de ventas y un mercado capaz de absorber su producción. En ese marco, los beneficios tributarios pueden formar parte de una decisión de inversión, aunque no garantizan por sí solos que el capital se desembolse.
La discusión adquiere relevancia frente a la apuesta del Gobierno por el RIGI y el denominado Súper RIGI. La promoción de grandes proyectos busca atraer capitales, pero la evolución de la inversión agregada muestra que esa expectativa todavía no se traduce en una recuperación generalizada.
Sin señales claras de recuperación en el corto plazo
Las perspectivas inmediatas tampoco ofrecen señales contundentes. Ferreres advirtió que, con los datos disponibles, no aparecen indicios que permitan esperar una reacción significativa de la inversión durante los últimos meses del año.
A más largo plazo, el estudio consideró que una mejora de las condiciones macroeconómicas, una eventual recuperación de la actividad y el desarrollo de la minería y el sector energético podrían contribuir a recomponer los niveles de inversión.
Esos sectores concentran buena parte de las expectativas oficiales asociadas a los grandes proyectos. El desafío es que los anuncios se traduzcan en desembolsos concretos, obras, compras a proveedores y capacidad productiva.
Por ahora, el balance de los primeros nueve meses del año muestra que la inversión sigue cayendo, pese a la sucesión de anuncios millonarios. La ronda de negocios de Rosario busca acercar a las pymes a los grandes proyectos, pero su impacto económico dependerá de que esas vinculaciones se conviertan en contratos y actividad efectiva.