

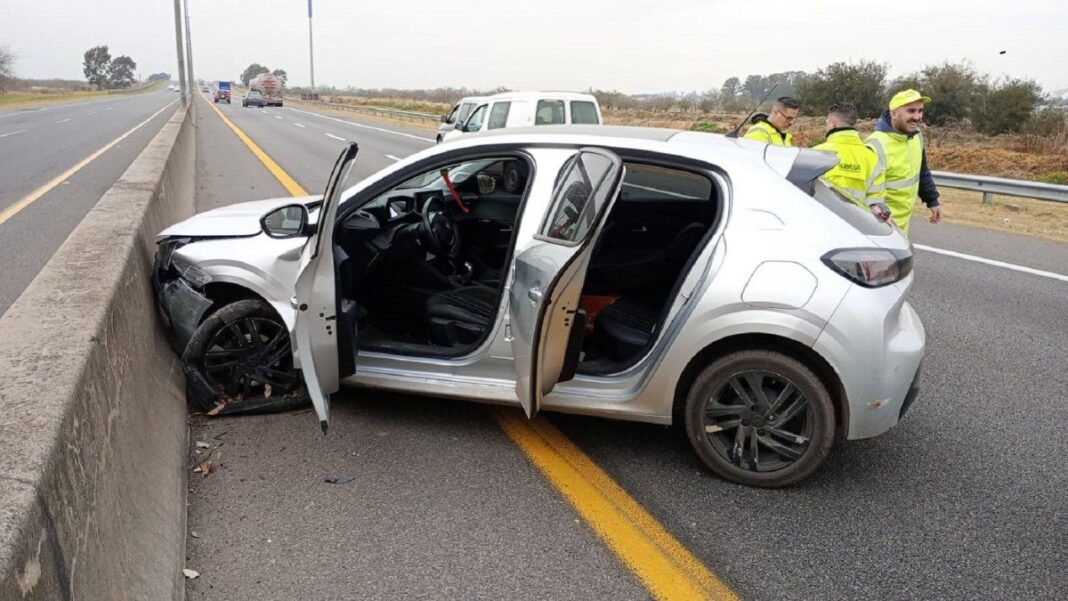
La posibilidad de cobrar un seguro de vida de $2 millones quedó enredada en una situación insólita después de la muerte de un hombre que falleció en 2022 tras sufrir un paro cardíaco mientras manejaba. Su exesposa intentó obtener el dinero, pero la Justicia de Azul determinó que no estaba habilitada para reclamarlo y que el único heredero del fallecido nunca se presentó en la causa.
El caso terminó con un fallo del Juzgado en lo Civil y Comercial N° 1 de Azul, que rechazó la demanda iniciada contra Sancor Cooperativa de Seguros Limitada y el Ministerio de Salud bonaerense. El hombre trabajaba en un hospital provincial desde 1995 y contaba con una cobertura de seguro colectivo.
El accidente ocurrió en 2022 y, de acuerdo con las pruebas incorporadas al expediente, el conductor tenía 1,4 gramos de alcohol por litro de sangre. Ese dato terminó siendo determinante para la aseguradora, ya que la póliza contemplaba una exclusión de cobertura para los siniestros ocurridos bajo los efectos del alcohol.
Pero el reclamo judicial tuvo además otro obstáculo que terminó siendo decisivo.
En enero de 2023, la aseguradora se comunicó con la mujer para solicitarle la documentación necesaria para iniciar el trámite correspondiente. Ella cumplió con el pedido y posteriormente reclamó el pago de la suma asegurada, que rondaba los $2 millones, además de una indemnización por daños.
Meses después, en junio, recibió la respuesta de la compañía: el seguro no sería abonado. La empresa fundamentó su decisión en la intoxicación alcohólica del asegurado y en el informe elaborado por la Policía Científica.
La mujer decidió llevar el conflicto a la Justicia y también demandó al Ministerio de Salud, por tratarse del organismo que mantenía vigente la póliza colectiva. Sin embargo, durante el proceso apareció un dato que dejó su reclamo sin sustento: la mujer ya se había divorciado del fallecido hacía años.
El hombre tampoco había dejado una designación específica de beneficiarios en la póliza. En esas condiciones, según analizó el tribunal, el derecho a percibir la cobertura correspondía a quienes fueran sus herederos legales.
Y allí surgió otra particularidad del expediente: el único heredero era el hijo del fallecido. El joven no se presentó en la causa ni inició un reclamo para cobrar el seguro.
La exesposa, en cambio, no tenía derechos sucesorios sobre los bienes de su exmarido porque el divorcio había terminado con su vocación hereditaria. Por ese motivo, los jueces concluyeron que no estaba legitimada para exigir el pago de la póliza.
El fallo, firmado el 18 de septiembre, terminó así cerrando el reclamo. La Justicia rechazó la demanda contra la aseguradora y el Ministerio de Salud y además impuso a la mujer el pago de las costas del proceso.
De esta manera, el seguro quedó atrapado entre dos cuestiones distintas: la compañía había rechazado la cobertura por el nivel de alcohol detectado en el fallecido y, al mismo tiempo, quien inició el juicio no era la persona que tenía derecho sucesorio a reclamarlo. El único heredero identificado en el expediente, por su parte, nunca se presentó para exigir el p