

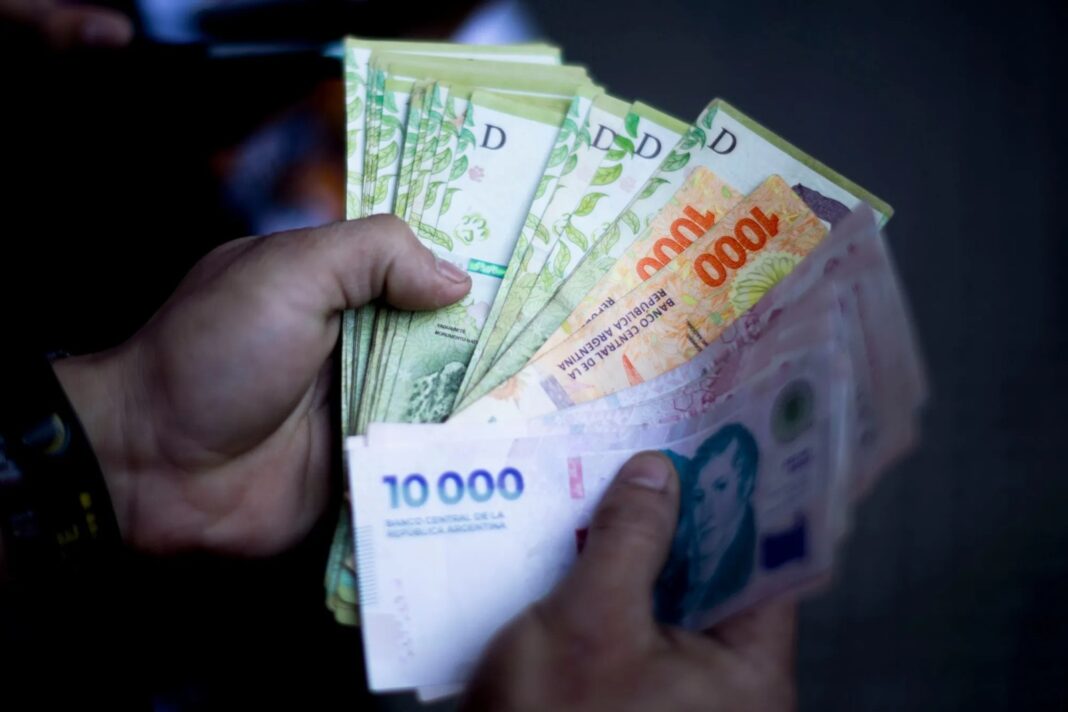
En un contexto económico complejo caracterizado por la pérdida de poder adquisitivo y el incremento sostenido del costo de vida, el Ente Municipal de La Plata —históricamente conocido por los vecinos de la capital bonaerense como el ex Banco Municipal— formalizó el lanzamiento de una nueva línea de créditos personales. La propuesta está orientada a brindar financiamiento accesible a sectores clave de la administración pública y al sector pasivo local, en momentos donde las alternativas privadas tradicionales e informales registran exigencias de devolución sumamente restrictivas.
La iniciativa comercial y social diseñada por la entidad crediticia con sede céntrica fija condiciones de devolución marcadamente favorables en comparación con los parámetros promedio que imperan hoy en el mercado financiero argentino. Concretamente, la herramienta establece que por cada millón de pesos otorgado en calidad de préstamo, el beneficiario deberá abonar un total de doce cuotas mensuales fijas e iguales de 105.765 pesos, estructurando una Tasa Nominal Anual (TNA) fijada en el 26,91 por ciento.
Un alivio financiero frente a la inflación y el mercado privado
Un aspecto determinante subrayado durante la presentación de esta operatoria radica en que la tasa de interés ofrecida se ubica sensiblemente por debajo del índice de inflación anual proyectado para el presente ejercicio. Este factor convierte a la propuesta del organismo en un mecanismo de crédito real con subsidio implícito o fomento de carácter estatal, orientado prioritariamente a contener la golpeada economía doméstica de las familias trabajadoras platenses.
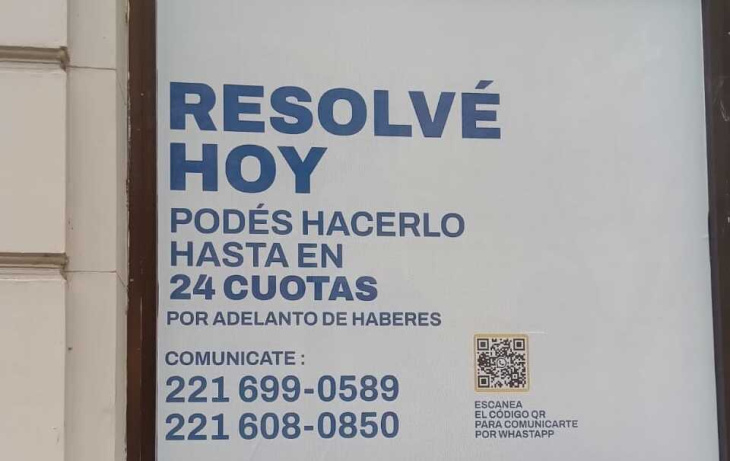
Desde la institución confirmaron que el acceso a estos créditos no estará abierto al público general, sino que mantendrá un carácter estrictamente exclusivo y segmentado. Los beneficiarios habilitados para tramitar la asistencia financiera son los empleados públicos dependientes de la administración municipal y provincial, así como también los jubilados y pensionados pertenecientes a ambos estamentos del Estado. Los interesados en gestionar la solicitud deberán dirigirse a la histórica sede central del Ente, ubicada en la emblemática esquina de las calles 7 y 49 de La Plata.
La brecha con las fintech y la crisis de endeudamiento familiar
El costo financiero fijado para esta línea municipal contrasta de manera drástica con las condiciones imperantes en el universo de las aplicaciones de pago y billeteras virtuales. En el circuito fintech e informal, los Costos Financieros Totales (CFT) han llegado a superar en ocasiones techos del 1000 por ciento anual, una cifra desproporcionada que empujó al sobreendeudamiento a miles de familias en todo el territorio nacional y con especial dureza en la región del Gran La Plata.
Esta disparidad de tasas pone al descubierto una realidad preocupante en el entramado social: ante la imposibilidad de acceder a la banca tradicional, amplios sectores vulnerables terminan recurriendo a vías de financiamiento de altísimo riesgo para cubrir gastos esenciales. La proliferación de estos créditos de fácil acceso pero de costosa devolución ha exacerbado los niveles de morosidad y ha comprometido severamente los ingresos futuros de los trabajadores de menores recursos.
El destino de los préstamos: alimentos y servicios básicos
La necesidad de recurrir al crédito no responde en la actualidad a proyectos de inversión o consumos duraderos, sino a exigencias de estricta subsistencia cotidiana. De acuerdo con un exhaustivo informe elaborado de forma conjunta por la Fundación Pensar y la consultora Casa Tres, el destino prioritario del dinero obtenido a través de préstamos refleja la profundidad del deterioro socioeconómico imperante.
El relevamiento detalla que un 26% de las personas que solicitaron financiamiento destinaron los fondos de manera principal a la compra de alimentos para la canasta familiar. Asimismo, un 21% utilizó el dinero para cubrir gastos operativos e imponderables del hogar, mientras que un 15% debió financiarse para abonar servicios públicos, impuestos u otras obligaciones corrientes. Finalmente, un 14% de los encuestados reconoció haber tomado nuevos préstamos con el único fin de cancelar deudas contraídas previamente.
Aumento de la mora y respuestas desde la comunidad civil
Como contrapartida directa del incremento acelerado en la utilización del financiamiento para consumo corriente, las estadísticas oficiales e independientes registran una suba marcada en los índices de morosidad e incumplimiento de pago. Entre los ciudadanos que declararon haberse atrasado o haber discontinuado sus compromisos financieros, la imposibilidad de abonar las facturas de servicios públicos encabeza la nómina de moras habituales con un 46% de las menciones.
En esta escala de incumplimientos forzados por la coyuntura, el atraso en los saldos de las tarjetas de crédito ocupa el segundo lugar con un 36%, seguido de cerca por los préstamos personales y deudas informales, que representan el 33% de los casos declarados. El sobreendeudamiento recurrente ha generado una cadena de mora que amenaza con dejar fuera del sistema de servicios básicos a un porcentaje creciente de la población platense.
Ante la gravedad del panorama y la proliferación de abusos financieros, la sociedad civil ha comenzado a articular redes de contención y asesoramiento jurídico gratuito. En este contexto, la Asociación Consumidores Responsables anunció la apertura de una oficina especial dedicada exclusivamente a atender, orientar y acompañar casos de personas y familias sobreendeudadas. La dependencia funciona en la sede de la Universidad Popular Alejandro Korn (UPAK), ubicada en la calle 49 N.º 731, entre 9 y 10, donde se brindará asistencia integral para renegociar deudas y evitar ejecuciones abusivas.